TCU tem até 30 de outubro para enviar ao Senado cálculos da alíquota da CBS
Por Enzo Bernardes, de Brasília
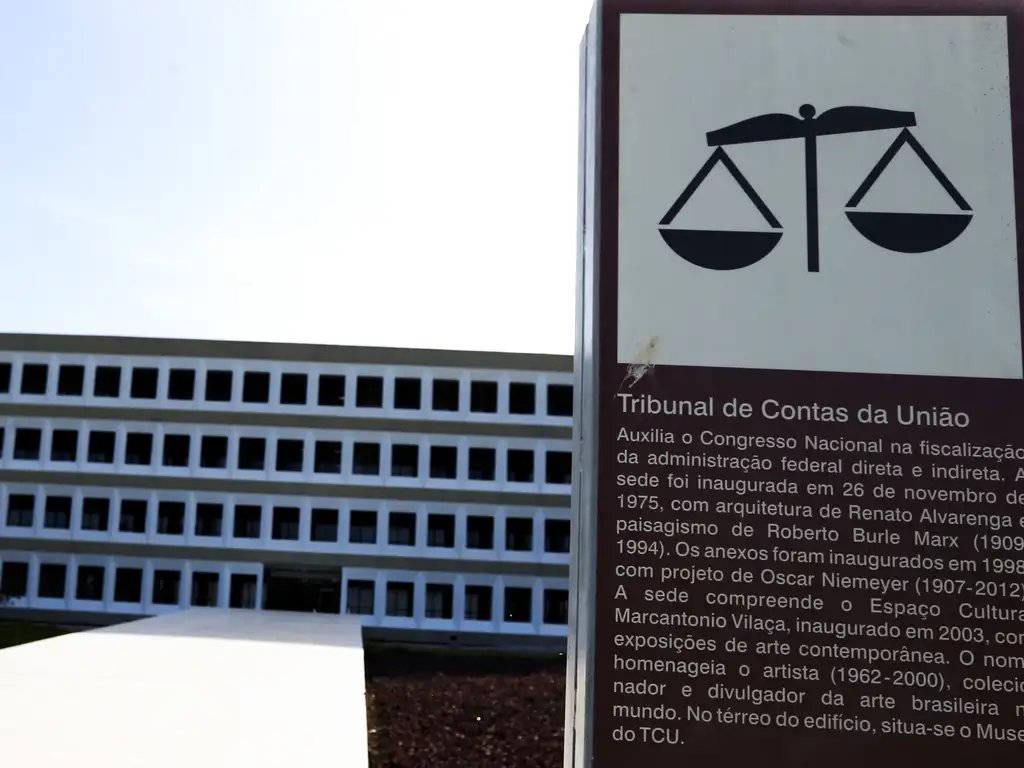
O TCU (Tribunal de Contas da União) tem até 30 de outubro para enviar ao Senado Federal os cálculos da alíquota de referência da CBS (Contribuição sobre Bens e Serviços) para 2027 e do redutor aplicável às operações contratadas pela administração pública.
Após receber os números do TCU, o Senado deve fixar a alíquota de referência até 15 de dezembro. Para esse prazo, não se aplica a anterioridade noventena prevista na Constituição Federal.
A legislação também estabelece uma regra de contingência: se a fixação pelo Senado não ocorrer até o encerramento dos prazos do ano anterior à entrada em vigor, valerão temporariamente os cálculos elaborados pelo TCU.
Nesse cenário, caso o Senado aprove as alíquotas posteriormente, a nova fixação só passará a valer a partir do início do 2º mês subsequente à aprovação, respeitando também a anterioridade do exercício financeiro.
O infográfico abaixo detalha as datas, os prazos e as etapas do fluxo legal para a definição da alíquota de referência da CBS.
Alguns passos da elaboração da alíquota já foram cumpridos. A Receita enviou em junho de 2025 a metodologia do cálculo ao TCU. Os documentos já foram homologados.
Uma cartilha elaborada pela Corte de Contas com o apoio da Receita Federal explica o calendário de apuração das alíquotas da CBS para 2027. Já as alíquotas de referência do IBS (Imposto sobre Bens e Serviços) serão fixadas para os anos de 2029 a 2033. Leia a íntegra abaixo:
ESTIMATIVA
A empresa de tecnologia tributária ROIT estima que a alíquota da CBS em 2027 será de 9,43%. O cálculo considera as leis de regulamentação da reforma tributária (LC 214 de 2025 e LC 227 de 2026). Também se levou em conta as atuais cargas tributárias dos tributos federais a serem substituídos pela contribuição:
- PIS (Programa de Integração Social);
- Cofins (Contribuição para o Financiamento da Seguridade Social);
- IPI (Imposto sobre Produtos Industrializados).
O que esta notícia muda na prática?
Vá além da notícia e entenda como essa mudança pode impactar sua empresa, seus clientes ou sua rotina profissional.
- IA treinada com nosso acervo
- Monitor automático de notas técnicas
- Revista, cursos e conteúdos exclusivos
- Teste gratuito por 7 dias