CARF decide que vínculos comerciais e pessoais não comprovam interposição fraudulenta
O CARF afastou acusação de interposição fraudulenta e cancelou a multa. Vínculos entre empresas e concentração de vendas, por si só, não comprovam ocultação do real adquirente
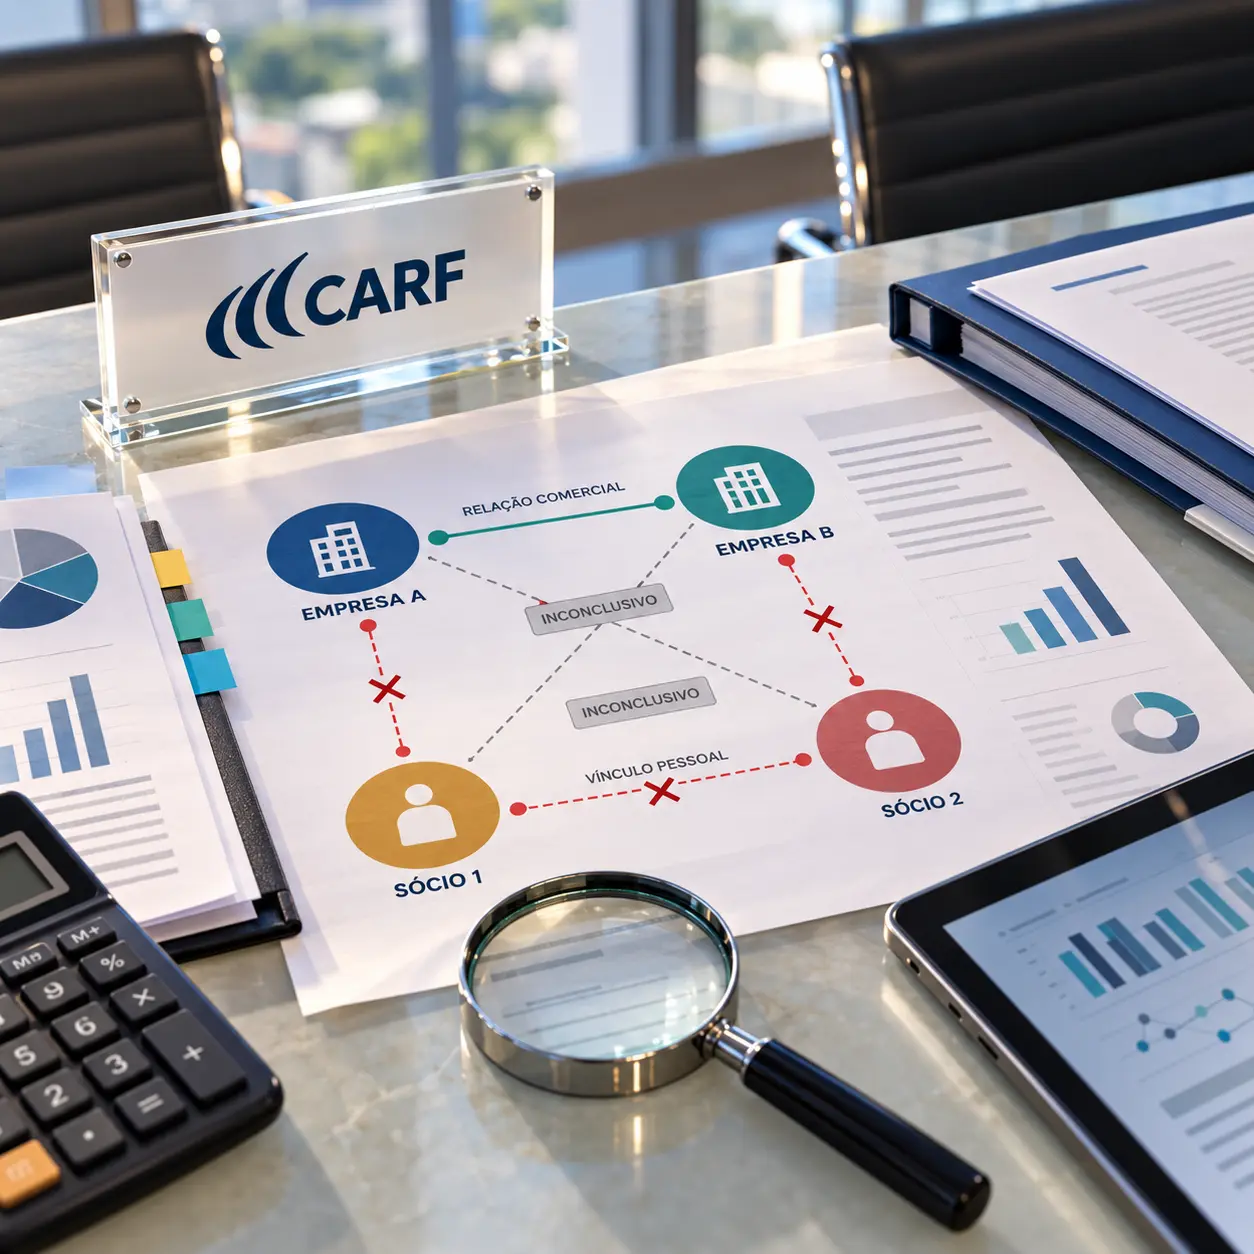
Resumo da notícia
O CARF afastou a responsabilidade solidária de sócios e empresas do grupo por falta de comprovação de interesse comum no fato gerador. O entendimento orienta a análise de autuações envolvendo empresas relacionadas.A 1ª Turma Ordinária da 4ª Câmara da 3ª Seção do Conselho Administrativo de Recursos Fiscais decidiu, por maioria de votos, dar provimento ao recurso voluntário para afastar a acusação de interposição fraudulenta e cancelar a exigência fiscal de multa substitutiva à pena de perdimento no processo 10611.720676/2022-01. O colegiado entendeu que a existência de relações comerciais estreitas, vínculos pessoais entre sócios e a concentração de vendas em um único grupo econômico não são elementos suficientes para comprovar a ocultação deliberada do real adquirente de mercadorias importadas. A decisão reformou o entendimento da instância inferior, que havia mantido a autuação com base em indícios de que uma importadora de vinhos atuaria como mera interposta pessoa para um grupo distribuidor de bebidas de luxo.
A controvérsia teve origem em um procedimento de fiscalização aduaneira que apurou operações de importação de vinhos premium realizadas entre os anos de 2020 e 2021. A autoridade fiscal sustentou que a empresa figurava apenas formalmente como importadora nas declarações de importação, enquanto o real interessado econômico e financiador das operações seria um grupo empresarial consolidado no mercado de vinhos. Com base no artigo 23, inciso V, do Decreto-Lei 1.455 de 1976, o fisco lavrou auto de infração aplicando multa equivalente ao valor aduaneiro das mercadorias, totalizando um crédito tributário superior a 22 milhões de reais. A acusação baseou-se na premissa de que a estrutura foi montada para ocultar o sujeito passivo e gerar vantagens tributárias indevidas, como a quebra da cadeia do Imposto sobre Produtos Industrializados.
Para fundamentar a acusação de interposição fraudulenta na modalidade comprovada, a fiscalização apresentou uma série de elementos indiciários colhidos durante a auditoria. Entre os principais pontos, destacou-se que 99,36% das vendas da importadora eram destinadas a empresas do mesmo grupo econômico interessado. Além disso, foram apresentados registros de redes sociais e comprovantes de viagens internacionais conjuntas entre os administradores da importadora e do grupo adquirente, sugerindo uma atuação coordenada nas negociações com fornecedores estrangeiros. O fisco também apontou a baixa margem de lucro praticada pela importadora, em torno de 7%, e a suposta incapacidade financeira da empresa para arcar com o volume das operações, visto que o capital social seria desproporcional ao montante importado.
Em sua defesa, a empresa e os responsáveis solidários argumentaram que a operação caracterizava uma importação direta por conta e risco próprios, em um modelo de negócio focado na distribuição atacadista para parceiros comerciais específicos. A defesa alegou que a importadora conduzia as negociações, contratava o câmbio e assumia os riscos da internalização dos produtos. Foi sustentado que a proximidade comercial e a amizade entre empresários do setor de vinhos não possuem valor probatório para configurar fraude ou simulação. Quanto aos recursos financeiros, a recorrente apresentou documentos contábeis e contratos de mútuo para justificar a origem do capital e a viabilidade das operações, refutando a tese de financiamento oculto por terceiros.
O voto vencedor, que prevaleceu no julgamento, reconheceu que, embora os indícios apresentados pela fiscalização justificassem a instauração do procedimento investigativo, eles não formaram um conjunto probatório robusto o suficiente para caracterizar a infração de interposição fraudulenta. O redator designado para o acórdão pontuou que o recebimento de valores decorrentes de vendas realizadas no mercado interno não pode ser confundido com o financiamento antecipado das importações por terceiros. Segundo a fundamentação vencedora, a dependência comercial de um único cliente ou grupo de clientes, por si só, não permite concluir que tais compradores detinham o controle das operações de comércio exterior no momento da importação.
O colegiado também analisou a questão das margens de lucro e da capacidade operacional. Foi consignado que não cabe à autoridade administrativa determinar qual deve ser a margem empresarial adequada para determinado segmento, especialmente em estruturas atacadistas que operam em etapas intermediárias da cadeia de distribuição. O entendimento firmado foi o de que a prova indiciária deve ser consistente e convergente, não podendo se basear apenas em presunções sobre a gestão comercial ou em vínculos sociais entre os envolvidos. O voto vencedor ressaltou que a dúvida quanto às circunstâncias materiais do fato deve ser interpretada de forma favorável ao contribuinte, conforme o disposto no artigo 112 do Código Tributário Nacional.
Com o afastamento da infração principal relativa à interposição fraudulenta, a turma julgadora decidiu, por consequência, cancelar as responsabilidades solidárias que haviam sido atribuídas a sócios e a outras empresas do grupo adquirente. O colegiado reiterou que a solidariedade prevista no artigo 124, inciso I, do Código Tributário Nacional exige a demonstração de interesse comum no fato gerador, o que não se confunde com mera proximidade empresarial ou interesse econômico na cadeia de comercialização. A decisão final fundamentou-se na insuficiência probatória dos requisitos previstos no artigo 23, inciso V, e parágrafo 3º do Decreto-Lei 1.455 de 1976.
Referência: Acórdão CARF nº 3401-015.032
Data da publicação da decisão: 30/09/2026