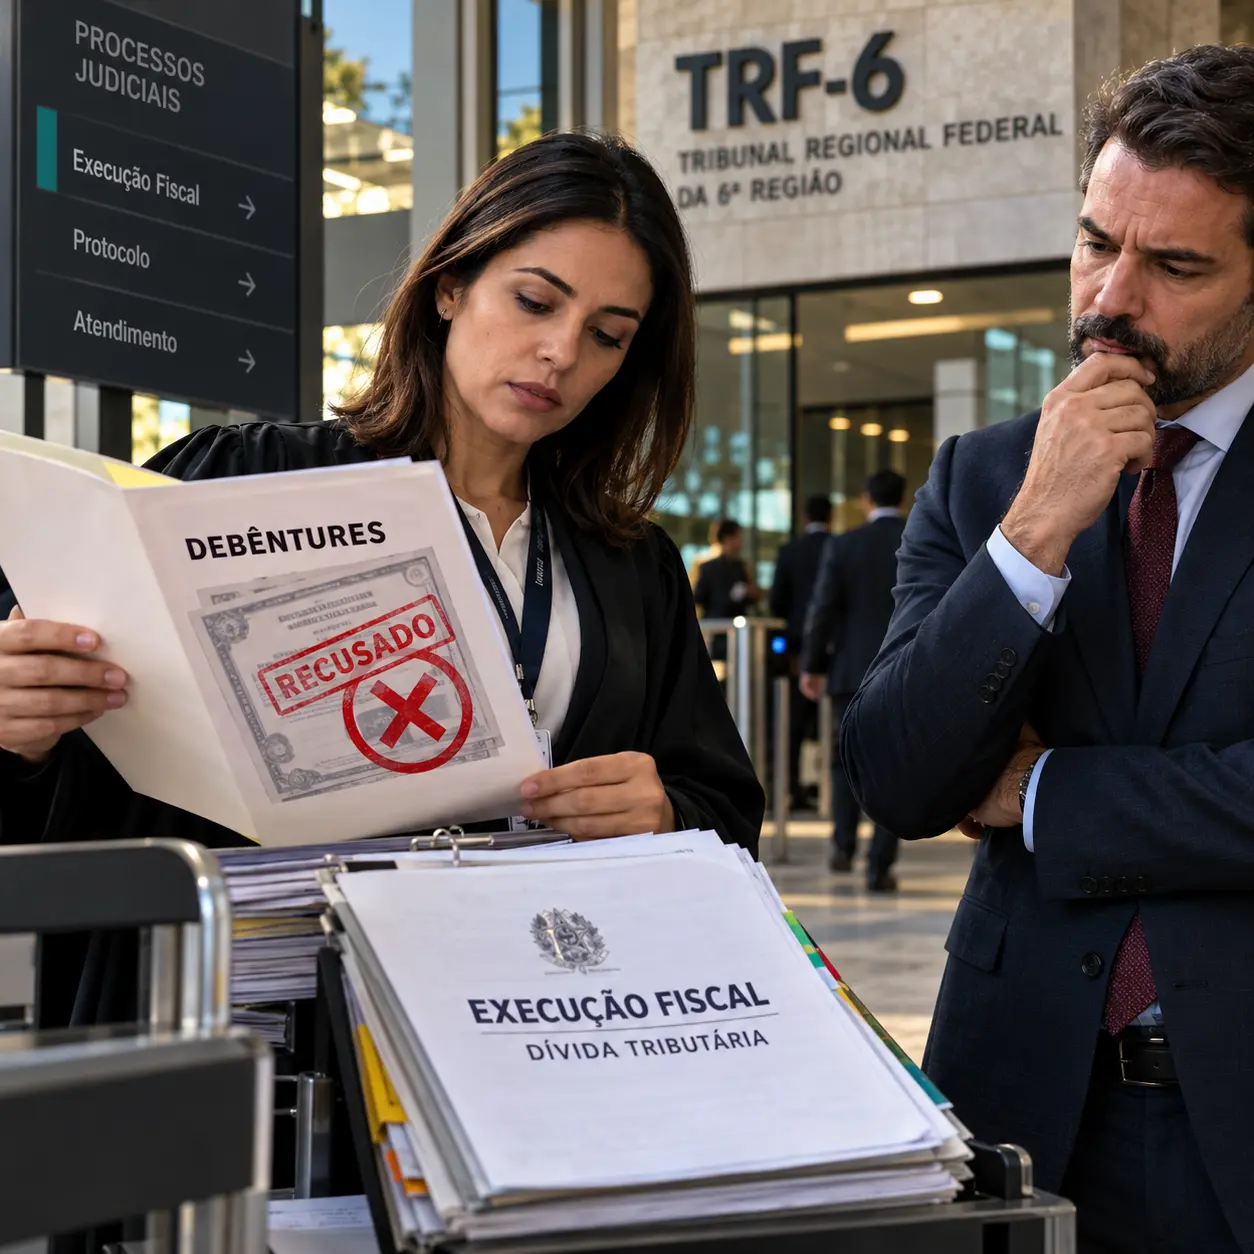
TRF-6 mantém recusa de debêntures como garantia de dívida tributária em execução fiscal
O TRF-6 decidiu sobre o uso de debêntures como garantia em execução fiscal e o redirecionamento da cobrança contra sócio da empresa
Resumo da notícia
A decisão reforça que a Fazenda pode recusar bens de baixa liquidez ou fora da ordem legal de preferência para penhora. Na prática, empresas em execução fiscal podem ter dificuldade para oferecer ativos alternativos como garantia da dívida.O Tribunal Regional Federal da 6ª Região, por meio de decisão monocrática em agravo de instrumento, manifestou posicionamento favorável ao fisco no âmbito do processo número 6011483-08.2026.4.06.0000. A controvérsia jurídica girou em torno da possibilidade de utilização de debêntures emitidas por sociedade anônima de capital aberto como garantia em execução fiscal, bem como sobre a validade do redirecionamento da cobrança contra o sócio da pessoa jurídica com base em procedimento administrativo. O magistrado relator indeferiu o pedido de efeito suspensivo formulado pelos executados, mantendo a decisão de primeira instância que havia rejeitado a indicação dos títulos à penhora e preservado a responsabilidade patrimonial do administrador.
No caso concreto, uma mineradora e seu sócio administrador apresentaram 2.000 debêntures emitidas por uma grande companhia mineradora nacional, avaliadas em aproximadamente R$ 2,9 milhões, com o objetivo de garantir débitos tributários que totalizam cerca de R$ 906 mil. Os recorrentes fundamentaram a indicação com base nos artigos 9º e 11 da Lei de Execuções Fiscais (Lei 6.830/80), sustentando que os títulos possuem cotação em bolsa, elevada liquidez e estão custodiados em central de títulos e valores mobiliários. Além disso, a defesa alegou que a margem de garantia era superior a 230% do valor da dívida, o que afastaria riscos de volatilidade, evocando o princípio da menor onerosidade ao devedor previsto no artigo 805 do Código de Processo Civil.
A fundamentação da decisão destaca que, embora o ordenamento jurídico contemple a menor onerosidade para o executado, tal princípio deve ser compatibilizado com o interesse do credor e a eficácia da tutela executiva, conforme estabelece o artigo 797 do Código de Processo Civil. O relator pontuou que não existe um direito subjetivo absoluto do devedor em subverter a ordem de preferência legal estabelecida no artigo 11 da Lei 6.830/80. A decisão reforça que a Fazenda Pública possui a prerrogativa de recusar bens oferecidos à penhora que não ocupem o primeiro lugar na escala de preferência ou que apresentem baixa liquidez, conforme jurisprudência consolidada no Superior Tribunal de Justiça.
O magistrado citou o entendimento firmado pela Primeira Seção do Superior Tribunal de Justiça no julgamento do Recurso Especial repetitivo 1.337.790/PR. Segundo o precedente citado, o ônus de comprovar a necessidade de afastar a ordem legal de preferência recai sobre a parte executada, não havendo uma preponderância abstrata da menor onerosidade sobre a satisfação do crédito tributário. A decisão consignou que a recusa da União foi legítima, uma vez que debêntures, apesar de terem cotação em bolsa, estão sujeitas a flutuações de mercado que podem comprometer a garantia integral da dívida ao longo do tempo. O relator acrescentou que, se os executados consideram os títulos dotados de alta liquidez, poderiam aliená-los diretamente no mercado e efetuar o depósito do valor em dinheiro no juízo.
Outro ponto central da decisão refere-se ao redirecionamento da execução fiscal contra o sócio da empresa. Os recorrentes sustentaram que a responsabilização pessoal baseada exclusivamente no Procedimento Administrativo de Reconhecimento de Responsabilidade (PARR) seria nula, sob o argumento de que a medida exige a demonstração cabal de atos praticados com excesso de poderes ou infração à lei, conforme os requisitos do artigo 135 do Código Tributário Nacional. A defesa argumentou que a conclusão administrativa unilateral da União não seria suficiente para autorizar a constrição de bens pessoais do sócio sem dilação probatória específica dentro do processo judicial de execução.
Contudo, a decisão do Tribunal Regional Federal da 6ª Região aplicou o rigor técnico da Súmula 393 do Superior Tribunal de Justiça para manter o redirecionamento. O magistrado explicou que a exceção de pré-executividade possui natureza excepcional e somente é cabível quando a matéria invocada pode ser conhecida de ofício pelo juiz e não demanda dilação probatória. No caso examinado, o relator considerou que a análise da regularidade do PARR e do redirecionamento baseado em substituição tributária exigiria uma instrução probatória que não foi apresentada de forma pré-constituída pelos agravantes. A decisão menciona que meras notas fiscais juntadas aos autos não possuem o condão de desconstituir, de plano, a presunção de legitimidade da certidão de dívida ativa e dos fundamentos do procedimento administrativo.
Ao indeferir o efeito suspensivo, o relator concluiu pela ausência da probabilidade do direito, ressaltando que o redirecionamento da execução fiscal não padece de ilegalidade aparente que justifique a intervenção imediata em sede de agravo. O texto decisório reforça que a prova pré-constituída em exceção de pré-executividade deve veicular matéria de ordem pública de forma clara e incontestável. A decisão encerra-se fundamentada na inadmissibilidade de transformar a exceção de pré-executividade em sucedâneo de embargos à execução quando há necessidade de produção de novas provas, em observância à Súmula 393 do Superior Tribunal de Justiça e aos precedentes firmados no AgInt nos EDcl no AgInt no AREsp 2.229.134/RJ.
Referência: AGRAVO DE INSTRUMENTO Nº 6011483-08.2026.4.06.0000/TRF6
Data da publicação da decisão: 06/10/2026