O Impacto psicológico do endividamento: como reorganizar a mente antes de ajustar as contas
Contadores e consultores: reverter a crise financeira e mental do endividado
Resumo da notícia
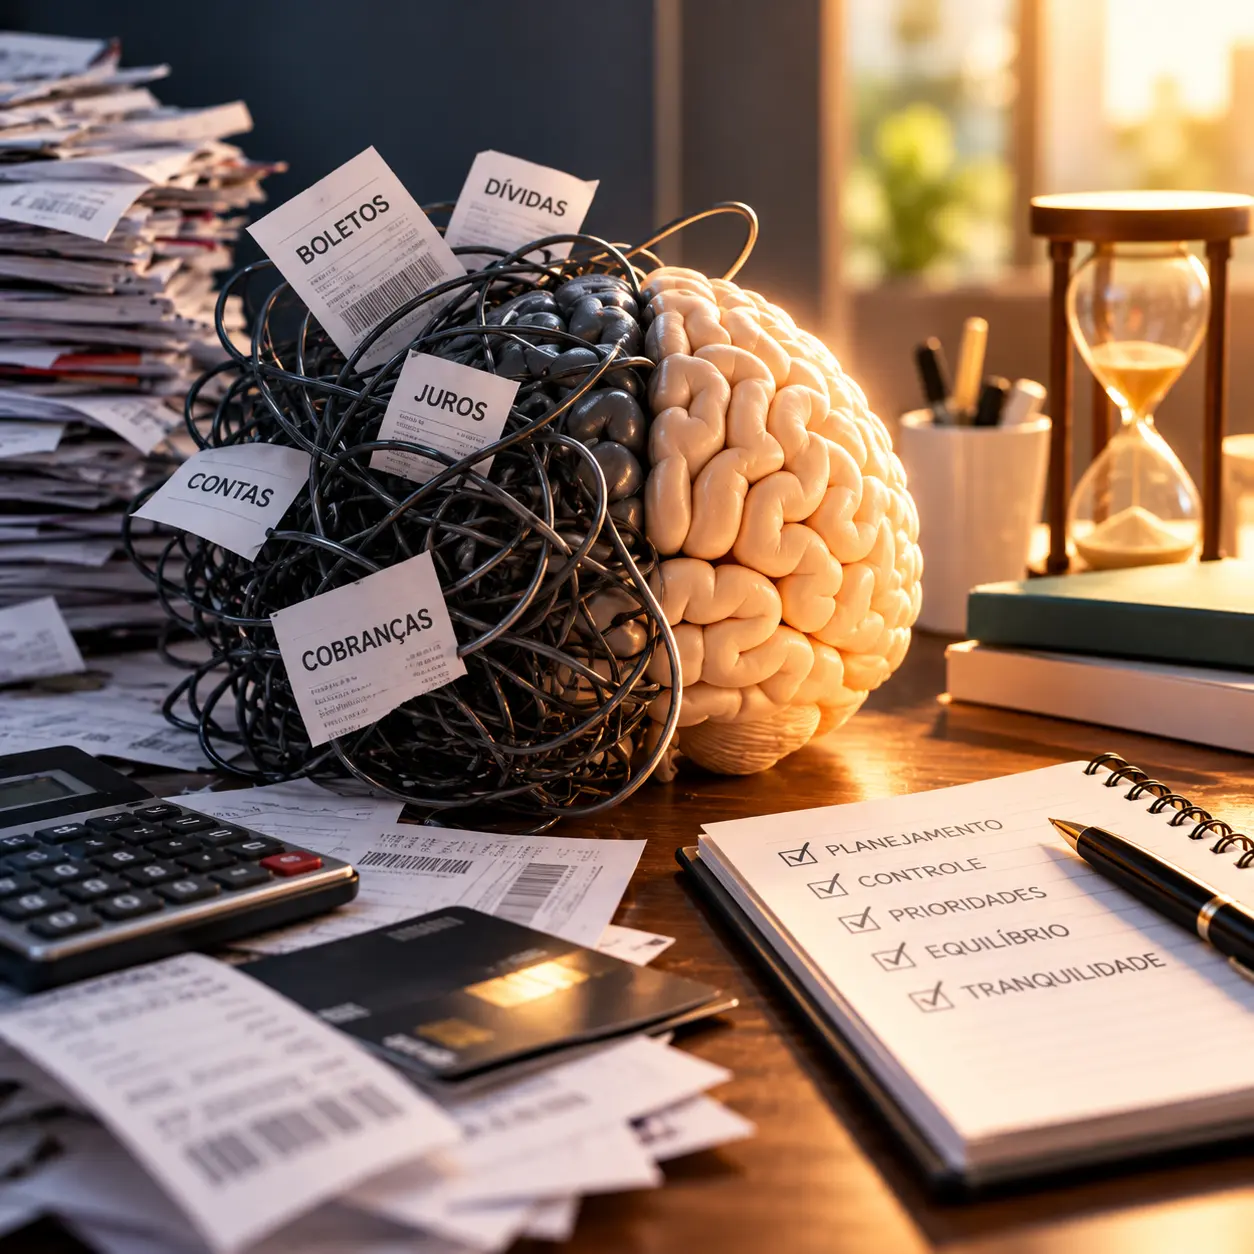
O endividamento pode afetar a capacidade de decisão e dificultar negociações financeiras. Para contadores e consultores, aliar análise dos passivos, planejamento de caixa e abordagem adequada ajuda a estruturar renegociações sustentáveis.O impacto das dívidas vai muito além do saldo negativo na conta bancária ou da negativação nos órgãos de proteção ao crédito. No cotidiano da consultoria financeira, da advocacia e da contabilidade, é frequente o atendimento a clientes paralisados pela ansiedade, com sérias dificuldades de raciocínio lógico-estratégico e tomados por um profundo sentimento de culpa.
Para os profissionais que lidam com reestruturação de débitos, auditoria e planejamento financeiro, compreender o componente emocional da inadimplência tornou-se um pré-requisito para o sucesso de qualquer negociação. Afinal, antes de reorganizar as planilhas e números, é indispensável restabelecer o equilíbrio mental do devedor.
O Ciclo Psicológico do Endividamento
Quando a capacidade de honrar compromissos financeiros se rompe, o indivíduo entra em um estado de estresse crônico que aciona gatilhos emocionais altamente destrutivos:
1. A Paralisia pela Vergonha e Culpa
O endividado frequentemente associa a incapacidade de pagamento a uma falha moral ou a um fracasso pessoal. A vergonha de expor a situação para familiares, sócios ou credores faz com que ele se isole, adie a leitura de notificações judiciais e evite encarar a real dimensão do problema.
2. Ansiedade Acentuada e Hipervigilância
Ligações incessantes de cobrança, notificações extrajudiciais e a incerteza quanto ao patrimônio geram um estado contínuo de alerta no sistema nervoso. Sintomas como insônia, irritabilidade, fadiga crônica e perda da capacidade de foco passam a afetar diretamente o desempenho profissional e as relações interpessoais.
3. A Visão de Tunelamento (Tunnel Vision)
Conceito amplamente estudado pela Economia Comportamental, o estado de "escassez" restringe o foco cognitivo do indivíduo apenas ao problema imediato. A pessoa foca exclusivamente em "apagar o incêndio do dia" como aceitar juros abusivos para quitar um cheque especial ou evitar uma negativação iminente e perde totalmente a capacidade de planejamento a médio e longo prazo.
4. Negação e Tomada de Decisão Impulsiva
Sob pressão psicológica extrema, o indivíduo tende a recorrer a "soluções mágicas" que agravam a espiral do endividamento: contrair novos empréstimos com taxas ainda maiores, utilizar o limite do cartão de crédito para custear despesas operacionais básicas ou assinar acordos inexequíveis apenas para interromper momentaneamente o assédio das cobranças.
Como Reorganizar a Mente Diante da Crise Financeira
Restabelecer a clareza mental é o primeiro passo técnico para que qualquer estratégia de repactuação de débitos ou revisão contratual obtenha êxito. Destacam-se as seguintes diretrizes práticas para mitigar a pressão psicológica:
1. Desassociar a Identidade do Débito
O endividamento é umasituação patrimonial temporária, e não um indicador de caráter ou valor pessoal. Reconhecer que o débito é um problema estritamente numérico e jurídico permite afastar o peso da culpa e devolver ao indivíduo a capacidade operacional de reação.
2. Mapear o Cenário Real (Tirar o Monstro da Sombra)
O medo do desconhecido hiperdimensiona a ansiedade. Colocar no papel exatamente a quem se deve, os valores originais, as taxas de juros aplicadas e as garantias vinculadas reduz a fantasia do problema ao seu tamanho real. O que está documentado pode ser mensurado, analisado e negociado.
3. Estabelecer Filtros e Limites de Comunicação
Atender chamadas de cobrança de forma desordenada ao longo do dia mantém o cérebro em constante estado de estresse. É recomendável centralizar a comunicação em canais oficiais e horários pré-determinados, ou delegar a gestão das tratativas a assessores e consultores técnicos, preservando a saúde mental para a manutenção do trabalho diário.
4. Priorizar a Sobrevivência e a Manutenção da Renda
Antes de comprometer qualquer recurso com propostas reativas, a prioridade absoluta deve ser a preservação do custo de vida básico e a manutenção da fonte geradora de renda (seja o salário ou o faturamento da empresa). Dívidas se renegociam com sobra operacional; tentar liquidar débitos sem um orçamento estruturado apenas prolonga o estrangulamento financeiro.
5. Buscar Orientação Técnica Especializada
A análise fria da legalidade dos contratos, a identificação de eventuais cobranças abusivas e a construção de propostas sustentáveis exigem distanciamento emocional. O suporte técnico contábil e jurídico permite que o endividado saia da posição de vulnerabilidade e passe a atuar com estratégia, altivez e respaldo legal.
Considerações Finais
Superar um quadro severo de endividamento exige método, consistência e, fundamentalmente, estabilidade emocional. O encadeamento racional que transita do diagnóstico psicológico à reestruturação prática das contas é a única via sustentável para que o devedor retome a governança de sua vida financeira, profissional e pessoal.